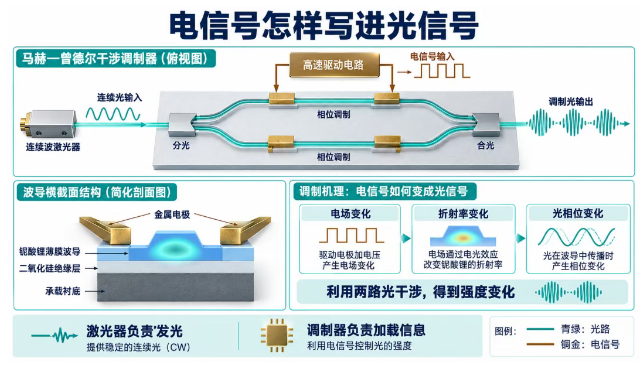
它最直接的作用,是把电信号写到光信号上。外加电场会改变铌酸锂的折射率,这称为线性电光效应,也叫普克尔效应。光经过波导时,相位随电信号变化;再利用干涉结构,就可以调节输出光的强度。薄膜波导把光限制在较小区域,让光场与电场更充分地重叠,因此有机会降低驱动电压、缩短器件并提高带宽。实际性能仍取决于电极、波导、衬底和封装的共同设计。
最接近规模商业化的应用是高速光通信。相干通信要同时控制光的幅度、相位和偏振,用于骨干网、城域网及数据中心互联;数据中心内部的高速互连则关注每条通道的传输速率、功耗和成本。薄膜铌酸锂可以承担其中的调制功能。激光器仍负责提供光源,驱动芯片提供电信号,接收端还要依靠探测器和接收电路。采用这种材料,并不意味着整只光模块都由铌酸锂制造。
在芯片互连中,薄膜铌酸锂也可以与硅光平台进行异质集成,让硅光的无源光路、成熟制造能力与铌酸锂的电光调制能力配合。共封装光学关注光引擎与计算、交换芯片如何放在一起;薄膜铌酸锂关注调制器采用什么材料,两者属于不同层面的选择。器件降低驱动电压带来的节能,需要放进包含激光器、电子电路、耦合损耗和散热的完整链路中计算。
另一条应用路线是射频滤波器与声学器件,利用的是压电效应:电信号激励声波,再通过声学结构选择频率。这类薄膜晶圆与光通信用晶圆在晶向、厚度、衬底和损耗要求上存在差别,滤波器用量不能直接换算为光调制器需求。量子光源、光计算、微波光子和激光雷达也在采用薄膜铌酸锂技术,但研究演示、样品开发与持续销售仍处于不同阶段。
马赫—曾德尔调制器的原理示意。电场改变波导中的光相位,两路光合并后产生强度变化;截面仅示意一种结构,不对应特定公司的产品,尺寸不按比例。
济南晶正:薄膜晶圆的厚度与界面质量
济南晶正。业务涉及纳微米级光电、压电单晶薄膜材料,产业链位置是向下游提供可加工的功能晶圆。公司官网列出的铌酸锂单晶薄膜厚度为300至900纳米,并披露产品面向国内外200余家客户。其入选依据,是薄膜材料已经形成产品和客户基础,技术积累集中在“如何稳定做出一整片薄膜”。
晶正的关键工艺涉及离子注入、直接键合和薄层剥离,再通过后处理改善表面与厚度一致性。济南高新区2026年7月披露,公司已研发出8英寸高品质铌酸锂单晶薄膜;8月公开信息还显示,其8英寸纳米铌酸锂单晶薄膜入选山东省首批次新材料名单。对下游芯片厂而言,晶圆直径之外,更需要检查膜厚均匀性、缺陷、键合空洞和批次稳定性。这些条件会影响同一版芯片能否在整片晶圆上保持相近的光学性能。
营收方面,本次检索未取得晶正可核实的2025年或2026年上半年营业收入,也没有取得薄膜铌酸锂产品收入的独立财务数据,因此不填入推测金额。其上游需要单晶材料及注入、键合、抛光等设备,下游面向光子芯片研发制造企业与科研机构。公开资料还披露了与山东大学等机构的研发合作。技术位置能够说明它服务哪个环节;具体向哪一家调制器企业供货、供应占比多少,仍需双方披露,本文不据此连接具名供货关系。
天通股份:从晶体加工向异质晶圆延伸
天通股份。业务涉及软磁、蓝宝石、压电晶体材料及相关装备,在本主题中主要关注铌酸锂单晶、晶片和压电异质晶圆。它的特点是晶体生长、晶片加工与部分制造装备相结合。公司2026年5月公告确认,面向高速电光调制器的8英寸铌酸锂单晶和晶片已经量产。当时异质薄膜晶圆产线仍在调试,因此单晶晶片量产与薄膜晶圆交付需要分开理解。
更近的进展来自9月3日调研记录:公司6英寸、8英寸压电晶圆已实现量产,压电异质晶圆产线设备已经到位并完成调试,部分潜在客户正在送样验证。公司同时说明,下游需求仍以滤波器为主,光通信芯片应用体量占比较小。由此看,天通正在从晶体和晶片向异质晶圆延伸,新增工艺已经推进到客户验证,但尚不能据此认定光通信用薄膜晶圆已大规模出货。
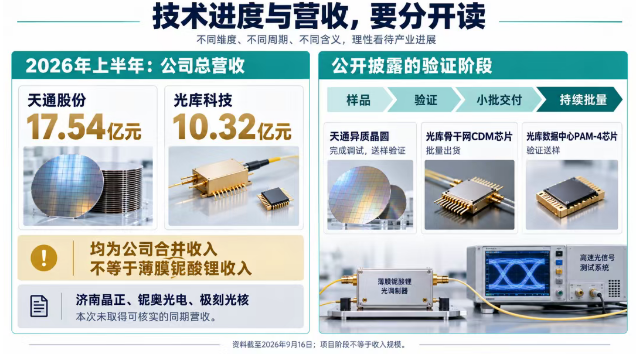
财务口径上,天通2026年上半年合并营业收入约17.54亿元,同比增长10.75%,归母净利润约为亏损2.82亿元。这是整个上市公司的经营结果,包含多种材料与装备业务;薄膜铌酸锂专项营收未单独披露。产业链上,天通位于晶体、晶片和异质材料供给端,长晶及加工设备以自研为主,部分键合相关设备依靠外部采购。公司在调研中明确表示自身不生产光模块,因此应跟踪材料验证与销售,不能把下游模块厂的收入当作它的收入空间。
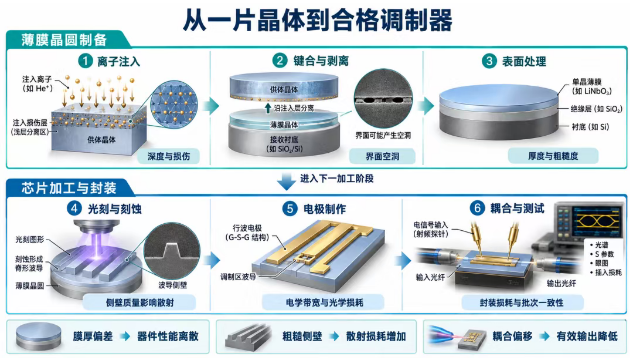
薄膜晶圆与调制器制造的简化流程。缺陷、表面质量、刻蚀和耦合等环节共同影响合格品产出;图中未假设具体企业的良率、成本或工艺参数。
光库科技:芯片与封装器件的交付进度
光库科技。业务涉及光通信器件、光纤激光器件及铌酸锂调制器,具备芯片设计、制造、封装和测试能力。它的入选依据,是已披露明确的调制器产品和交付进度,并拥有光通信器件客户基础。公司2025年发布了96 GBaud和130 GBaud薄膜铌酸锂相干驱动调制器,采用双偏振结构,支持多种相干调制格式。GBaud表示每秒符号数,与模块总比特率的关系还取决于调制格式、偏振和编码开销,二者不能直接画等号。
2026年半年报将产品阶段分得很清楚:面向长途骨干网的相干驱动调制器芯片已批量出货,相关封装模块处于小批量生产与出货;面向数据中心互联的相干芯片取得验证订单、正在送样;面向数据中心和AI集群的PAM-4调制器芯片仍在验证送样,下游开拓及验证进度有所延后。因此,光库在相干通信中的交付积累,不能直接写成数据中心全产品线已经规模放量。
光库2026年上半年营业收入约10.32亿元,同比增长72.91%;其中光通信器件收入约6.02亿元。公司没有单独给出薄膜铌酸锂收入,两项金额均不能作为该业务营收。产业关系上,公司为通信设备和模块客户提供芯片或封装器件,需要同时解决高速电接口、光纤耦合与可靠性问题。其披露中的“头部客户”没有完整具名,本文保留这一范围。值得关注的是送样产品能否转为重复订单,以及器件封装后能否保持芯片上的带宽和损耗表现。
铌奥光电:高速调制与系统验证
铌奥光电。业务涉及薄膜铌酸锂调制器芯片、光互连器件及定制研发。公司官网披露,其技术覆盖光子芯片设计、制造和封装,重点包括低驱动电压、高调制带宽以及偏置点稳定性。偏置点决定干涉型调制器的工作位置,漂移过大就需要更多控制与校准;因此,长期稳定运行与峰值速率同样重要。
铌奥有具体的高速实验成果。2022年,公司与中山大学、贝尔实验室等合作,利用电光带宽110 GHz、半波电压约1 V的双偏振相干调制器,实现260 GBaud信号经100公里光纤传输。这里的半波电压,是使两路光产生相差π所需的电压,不等于整只模块的供电电压。上述结果证明了器件与系统实验能力;至于当前各型号的量产规格、出货规模和良率,应另看商业披露。
营收方面,本次未取得铌奥可核实的2025年及2026年上半年营业收入。其产业关系有明确的股权证据:德科立2026年半年报披露,截至6月30日持有铌奥2.8664%的注册资本权益。德科立处在光收发模块、放大器和传输子系统环节,这使双方存在产业协同的基础,但持股本身不能证明订单金额或独家供应关系。铌奥与高校、实验室开展的联合传输实验,也应归入研发合作,与商业采购分开列示。
极刻光核:刻蚀工艺与标准化制造
极刻光核。业务涉及薄膜铌酸锂芯片与器件研发制造,定位为集设计、制造等能力于一体的IDM平台。其入选依据,主要是薄膜铌酸锂刻蚀工艺积累和标准化器件产业化方向。园区及投资方披露,公司通过微纳加工工艺改善波导侧壁质量。对光子芯片来说,侧壁粗糙会引入散射损耗;一致性不足,还会扩大器件之间的性能差异。这使刻蚀工艺既影响单颗芯片表现,也影响整批产品的可用比例。
截至本文统计日,本次检索未取得极刻光核可核实的2025年或2026年上半年营收、专项收入及量产良率。已披露的融资金额属于资本投入,不能代替销售收入。2024年6月,领投方蓝驰创投披露,公司完成超亿元A++轮融资,产业参与方包括中际旭创相关的禾创和源杰科技相关的观新光源,资金用途涉及标准化器件开发与量产。它们分别关联下游光模块和上游激光芯片领域,但这类投资联系不等同于已经形成批量购销。
三家器件企业的比较重点由此不同:光库可以看已披露的分产品交付阶段;铌奥可以看高速器件、偏置控制和联合系统验证;极刻可以看刻蚀工艺及标准化制造。公开信息的详略存在差异,暂时无法据此给出统一带宽、良率或收入排名。
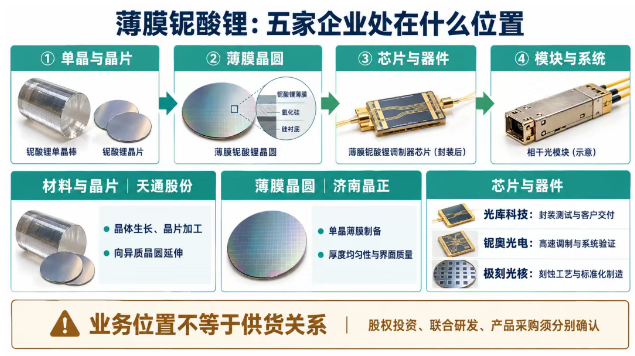
五家企业的位置与营收口径
薄膜晶圆:济南晶正。
业务涉及单晶薄膜功能晶圆;同期营收未取得可核实数据。
晶体与异质材料:天通股份。
业务涉及铌酸锂晶体、晶片及异质晶圆;2026年上半年公司营收17.54亿元。
调制器工程化:光库科技。
业务涉及芯片、封装和测试;2026年上半年公司营收10.32亿元。
高速光子芯片:铌奥光电。
业务涉及调制器芯片与光互连器件;同期营收未取得可核实数据。
IDM制造平台:极刻光核。
业务涉及薄膜铌酸锂工艺与标准化器件;同期营收未取得可核实数据。
按照制造流程,上游单晶及晶片经过薄膜制备,成为可加工的功能晶圆;中游完成波导、电极、调制器与封装,下游再将其同光源、驱动、接收及控制电路组合成模块或光引擎。天通与晶正分别覆盖材料链的不同部分,随着天通向异质晶圆推进,也会出现一定业务交叉。光库、铌奥和极刻在调制器芯片及器件层面存在竞争,具体产品又可能面向不同速率、距离和客户。
这是一张工艺分工关系图,尚不能据此认定五家已经组成固定供货链。当前能核实的具名联系,包括德科立参股铌奥,以及产业资本参与极刻融资。晶圆供应、客户联合研发、投资持股和正式采购是四种不同关系,只有采购与交付证据才能支持具体供应链结论。
营收比较也要分层。天通17.54亿元、光库10.32亿元,均为2026年上半年公司合并营业收入;两者业务范围差异明显,不能据此判断薄膜铌酸锂业务谁大谁小。晶正、铌奥和极刻缺少本次能够核实的同期收入数据。五家均未在本次检索资料中提供可直接比较的薄膜铌酸锂专项营收,因此不宜编制所谓“薄膜铌酸锂收入前五榜单”。
判断后续收入,材料企业应看通过客户验证的晶圆规格、稳定出货数量、销售单价及良率;芯片企业应看晶圆产出、合格芯片数量、产品组合和重复订单;封装器件企业还要看光纤耦合、射频连接、温度与寿命验证的成本。晶圆数量、裸芯片数量、封装器件数量和模块数量属于不同计价单位,不能用同一个单价套算。
接下来最有价值的变化,是天通送样验证是否转为持续销售,晶正大尺寸晶圆是否扩大稳定交付,光库数据中心产品是否从送样进入重复采购,以及铌奥、极刻是否披露更明确的商业出货与财务数据。技术参数需要与封装后的性能、客户验收和销售回款对应起来,才能判断薄膜铌酸锂正在形成多大的实际业务。